Foodtruck-Versicherung: Was ist Pflicht, was ist sinnvoll?
Kfz-Haftpflicht für den Anhänger, Betriebshaftpflicht, Sachwerte, Unfall und Krankheit: was das Gesetz vorschreibt, was Märkte verlangen und was Sie selbst klären.
 Romain BarreauGründer von Food Truck Store · 4 Min. Lesezeit
Die Foodtruck-Versicherung schieben viele bis in die letzte Woche vor dem Start auf. Dabei brauchen Sie den ersten Nachweis schon für die Zulassung des Anhängers. Hier lesen Sie, was das Gesetz vorschreibt, was Märkte verlangen und was Sie mit Ihrem Versicherer klären, denn nur er kann Ihnen Beiträge nennen.
Pflicht: die Kfz-Haftpflicht des Anhängers.
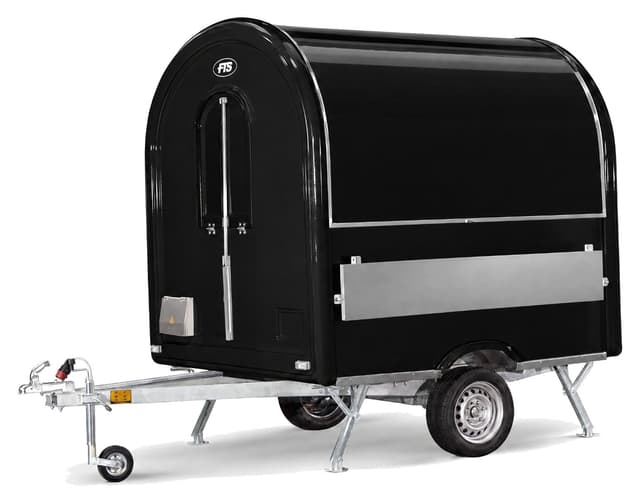
Für jeden Anhänger braucht der Halter eine Kfz-Haftpflicht (§ 1, § 1a PflVG). Ohne eVB-Nummer gibt es keine Zulassung (Service Berlin), auch nicht für den AIR 220: Er bekommt ein eigenes Kennzeichen (§ 3 FZV).
- Versicherer wählen
Der Versicherer gibt Ihnen die eVB-Nummer für die Zulassung, auch für den AIR 220 mit 750 kg. Der Anhänger gilt dabei als Fahrzeug, ob angekuppelt oder abgekuppelt.
- Anhänger zulassen
Mit EU-Übereinstimmungsbescheinigung, eVB-Nummer, SEPA-Mandat für die Kfz-Steuer und Ausweis.
- Fristen notieren
Erste Hauptuntersuchung beim AIR 220 nach 36 Monaten, Gasprüfung mindestens alle zwei Jahre.
Betriebshaftpflicht: was Märkte verlangen.
Die Betriebshaftpflicht deckt Schäden, die Ihr Betrieb Dritten zufügt. Marktsatzungen können sie vorschreiben, so in Wesel (Marktsatzung Wesel, § 10) und Xanten (Marktsatzung Xanten, § 10).
- WochenmarktIn Wesel muss jeder Wochenmarkthändler eine Haftpflichtversicherung abschließen und auf Verlangen vorlegen. In Xanten muss jeder Anbieter eine ausreichende Haftpflichtversicherung nachweisen können.
- VeranstaltungenDer Veranstalter legt fest, welchen Nachweis er sehen will. Fragen Sie ihn danach, bevor Sie zusagen.
- Strom auf dem MarktIn Wesel müssen Händler mit Stromanschluss auf Verlangen nachweisen, dass ihre elektrische Anlage einwandfrei ist.
Das alles gilt es zu versichern.
Ein Anhänger, seine Ausstattung, die Ware und ein Team, das Gäste bedient.
Sachwerte absichern: Anhänger, Geräte, Ware.
Diebstahl, Feuer, Sturm oder ein Ausfall der Kühlung kosten Sie Geld und Verkaufstage. Ob und wie Sie Inhalt, Ware und Betriebsunterbrechung versichern, klären Sie mit Ihrem Versicherer.
Unfall und Krankheit: Ihre eigene Absicherung.
Ihre Beschäftigten sind über die Berufsgenossenschaft kraft Gesetzes unfallversichert (§ 2 SGB VII). Sie selbst als Unternehmer sind es bei der BGN nicht automatisch, können sich aber freiwillig versichern (BGN).
Krankenversichert sein muss jeder mit Wohnsitz in Deutschland (§ 193 VVG); gesetzlich versicherte Selbstständige zahlen auch ohne Gewinn einen Mindestbeitrag. Was Krankenversicherung und Steuern für Ihren Start bedeuten, rechnet Ihnen der kostenlose Businessplan-Rechner der FTS Academy aus, auf Basis der Beiträge von 2026.
Was der Versicherer sehen will.
Halten Sie für die Angebote bereit: Zulassungsbescheinigung, Kaufrechnung als Wertnachweis, Prüfnachweise für Gas und Elektrik, eine Beschreibung Ihrer Tätigkeit, Ihre Standplätze und den Abstellplatz für die Nacht.
Vor der Unterschrift vergleichen.
Die Beiträge hängen vom Versicherer, vom Leistungsumfang und von den versicherten Werten ab; einen Durchschnittswert nennen wir deshalb nicht. Was der Anhänger selbst kostet, zeigt die Seite Imbisswagen kaufen.
- Drei Angebote einholen
Alle mit demselben Leistungsumfang, damit Sie wirklich vergleichen können.
- Selbstbehalt und Ausschlüsse
Prüfen Sie, was für Diebstahl ohne Einbruchspuren, für das Parken auf der Straße und für Geräte gilt, die über Nacht im Anhänger bleiben.
- Versicherte Werte
Passend zu Ihren Rechnungen: weder zu niedrig noch zu hoch.
- Geltungsbereich
Gilt der Schutz auf Märkten, auf Festivals und im Ausland?
Gut versichert in den Start.
Zulassung und Kfz-Steuer erklärt der Ratgeber Zulassung und TÜV. Beim Eiswagen zählt die Kühlung: Fragen Sie nach dem Schutz der Ware bei einem Ausfall. Unsere Verkaufsanhänger lassen Sie mit COC ohne TÜV-Abnahme zu.
Was Sie jeden Tag brauchen, sollte versichert sein.
Häufige Fragen.
Noch Fragen? Food Truck Store hilft Ihnen weiter ›Pflicht ist die Kfz-Haftpflicht für den Anhänger (§ 1 PflVG). Für den Betrieb können Marktsatzungen und Veranstalter eine Haftpflichtversicherung verlangen; hinzu kommen Ihre Krankenversicherung und, für Ihre Beschäftigten, die gesetzliche Unfallversicherung.
Ja. Der Halter muss für jeden Anhänger eine Kfz-Haftpflichtversicherung abschließen (§§ 1 und 1a PflVG); ohne eVB-Nummer gibt es keine Zulassung.
Das hängt vom Versicherer, vom Leistungsumfang, von den versicherten Werten und von Ihrem Abstellplatz ab. Holen Sie drei Angebote mit demselben Leistungsumfang ein.
Marktsatzungen können sie vorschreiben: In Wesel etwa muss jeder Wochenmarkthändler eine Haftpflichtversicherung abschließen und auf Verlangen vorlegen (§ 10 der Marktsatzung). Fragen Sie deshalb jeden Veranstalter vor Ihrer Zusage.
Nicht automatisch: Ihre Beschäftigten sind kraft Gesetzes unfallversichert (§ 2 SGB VII), Sie selbst als Unternehmer bei der BGN aber nicht. Sie können sich dort freiwillig versichern.
Ja: Jede Person mit Wohnsitz in Deutschland muss eine Krankenversicherung haben (§ 193 VVG). In der gesetzlichen Krankenversicherung zahlen Selbstständige auch ohne Gewinn einen Mindestbeitrag.
 Von Romain, Gründer